


莫桑比克内部审计体系亟待改革 专家呼吁职能分离与预防性监管
作者:莫桑比克商业报
发表时间:2025-12-06 12:36:29
来源:Aim
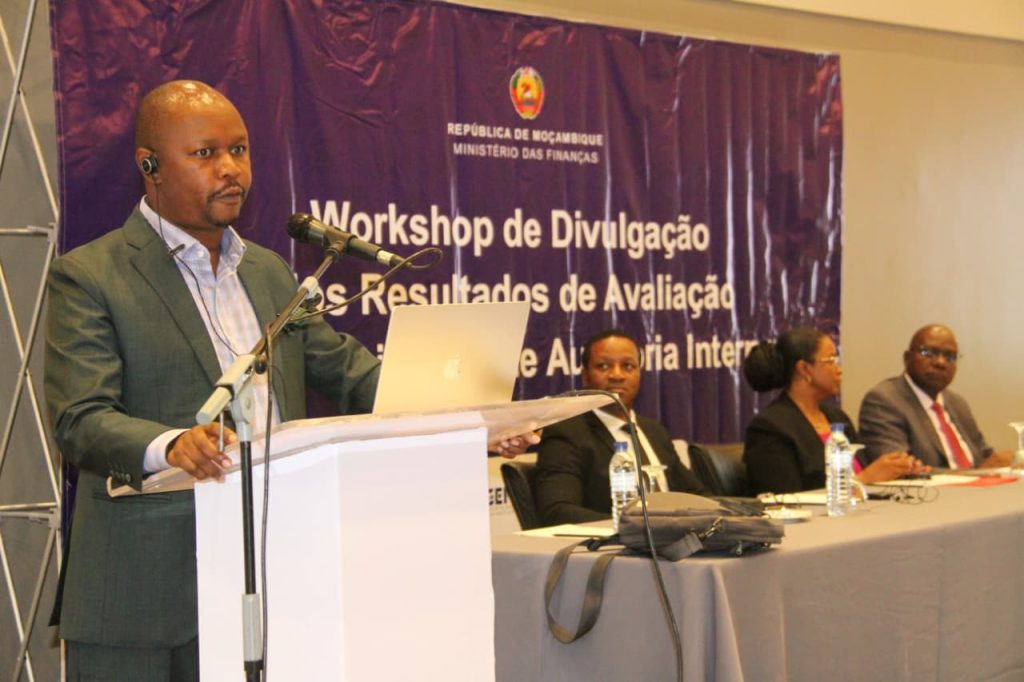
马普托12月5日消息, 在近日由财政总监察署组织的内部审计子系统评估研讨会中,非洲内部审计师协会主席埃马纽埃尔·约翰内斯指出,莫桑比克必须尽快将检查职能与内部审计职能分离,并强化财政预算控制,以建立更为有效的公共财政监管体系。
约翰内斯是在研讨会上公开发布莫桑比克内部审计子系统成熟度诊断报告时提出上述建议的。他同时强调,应扩大审计人员的技术培训范围,并在所有公共机构中推行统一的风险管理体系。否则,国家将继续陷于“亡羊补牢”式的被动监管,即在损失发生后进行调查,而非在事前进行预防和规避。约翰内斯深入分析了当前体系的结构性弱点、财政限制以及按国际标准进行深度改革的必要性。他指出,职能混同严重削弱了监管效力,并在国家内部制造了混乱。“该行业正面临身份认同危机,因为在实际操作中,检查与审计被混为一谈,” 他表示。他进一步阐释,检查侧重于核查是否符合规定,容易导致被评估方采取防御姿态;而内部审计则旨在寻求解决方案,采取预防措施,并专注于风险管理。他警告称,若不能在制度和技术层面实现这两种职能的分离,整个系统将保持被动反应状态,无法有效避免损失。“目前,国家仍受制于财务损失发生后才进行的合规性审计。当损害已经造成时,审计只能进行损失量化。我们的目标必须是事前预防,这只有通过基于风险的审计、审计机构的自主性以及清晰的规则才能实现。”
约翰内斯强调。专家认为,此次研讨会标志着一系列改革的开始,旨在建设一支技术独立、符合非洲及国际良好实践的专业内部审计队伍。诊断报告揭示,在2023年至2025年间,内部审计预算遭遇大幅削减。2024年,计划中的常规审计仅完成了19%,而高达87%的资源被用于专项审计。这种资源配置虽是对突发问题的回应,却也削弱了旨在加强管理纪律和预防性控制的常态化监督。此外,报告还指出各机构间成熟度存在显著差异:部分机构已采用国际标准和风险管理实践,而另一些仍沿用陈旧模式,缺乏预防性工具。经济与财政部监察长伊曼纽尔·马布莫在发言中进一步呼应了这一紧迫性。
他说明,本次研讨会的评估是由坦桑尼亚内部审计师协会的认证专家独立完成的。“我们需要具备技术权威的第三方来诊断我们的现状,指出薄弱环节。顾问团队分析了子系统的运作方式、国内审计的发展阶段,并为我们指明了与国际标准接轨的方向。我们的目标很明确:遵循良好实践与国际标准,以全球公认的严谨性开展审计工作。”马布莫承认,财政总监察署已在推行基于风险的审计,但他也指出大多数公共机构仍处于落后状态,急需开展培训、推动改革并建立风险管理体系以实现预防性监管。“如今,仅检查文件是远远不够的。我们必须能够预见风险。但要实施基于风险的审计,各公共实体首先需要建立自身的风险管理系统。”约翰内斯最后重申,内部审计单位必须保持职能独立性,这是其工作可信度的基石。“内部审计不应依赖于负责执行开支或管理人力资源的部门。其职能依托应在最高层级,理想情况下应能直接与部长级官员沟通,以避免干预,确保审计人员能够完全独立地出具技术结论。”
莫桑比克商业报编译整理
编辑:雨辰
文章推荐
相关新闻


